
Deskripsi
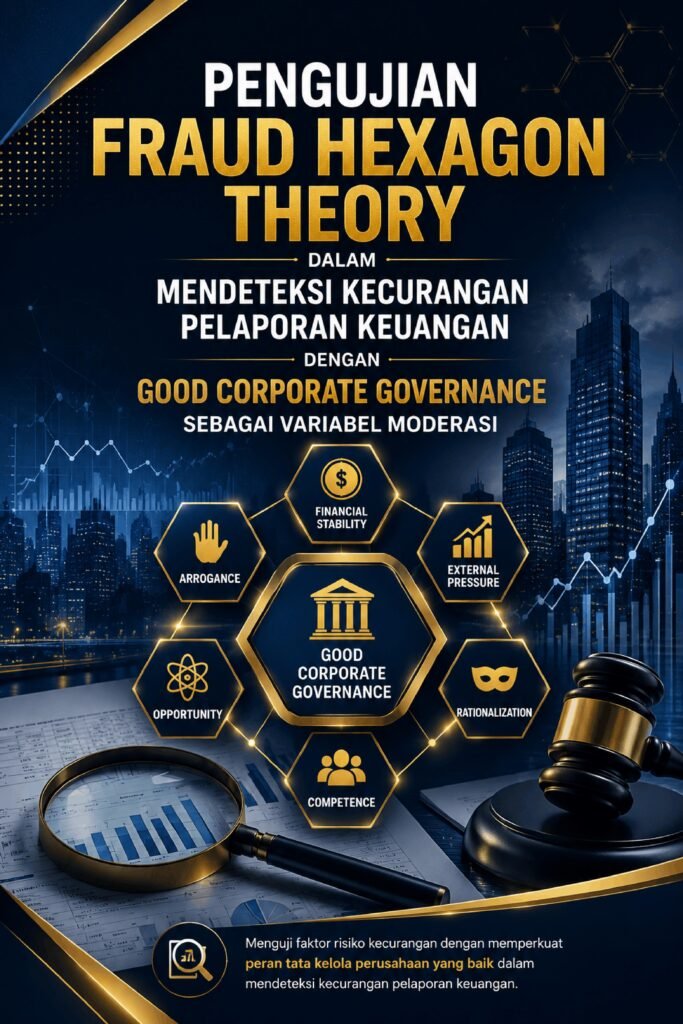
Kecurangan pelaporan keuangan merupakan salah satu permasalahan yang dapat menurunkan keandalan informasi keuangan dan merugikan berbagai pemangku kepentingan. Penelitian ini bertujuan untuk menguji pengaruh faktor-faktor dalam Fraud Hexagon Theory terhadap kecurangan pelaporan keuangan serta menganalisis peran Good Corporate Governance (GCG) sebagai variabel moderasi. Penelitian menggunakan pendekatan kuantitatif dengan data sekunder yang diperoleh dari laporan tahunan dan laporan keuangan perusahaan nonkeuangan yang terdaftar di Bursa Efek Indonesia selama periode 2017–2021. Berdasarkan metode purposive sampling, diperoleh sebanyak 2.375 observasi yang digunakan sebagai sampel penelitian. Kecurangan pelaporan keuangan diukur menggunakan F-Score, sedangkan faktor Fraud Hexagon direpresentasikan melalui stabilitas keuangan, pergantian auditor, pergantian direksi, jumlah kemunculan foto CEO, dan koneksi politik. Analisis data dilakukan menggunakan statistik deskriptif dan regresi logistik, sedangkan Moderated Regression Analysis (MRA) digunakan untuk menguji peran GCG sebagai variabel moderasi. Hasil penelitian menunjukkan bahwa stabilitas keuangan, pergantian direksi, jumlah kemunculan foto CEO, dan koneksi politik memiliki pengaruh terhadap kecurangan pelaporan keuangan, sedangkan pergantian auditor tidak menunjukkan pengaruh yang signifikan. Selanjutnya, GCG tidak memoderasi hubungan stabilitas keuangan dan pergantian auditor terhadap kecurangan pelaporan keuangan. Namun, GCG mampu memperlemah pengaruh pergantian direksi dan jumlah kemunculan foto CEO terhadap kecurangan pelaporan keuangan. Sementara itu, GCG tidak mampu memoderasi pengaruh koneksi politik terhadap kecurangan pelaporan keuangan. Hasil penelitian menunjukkan bahwa efektivitas mekanisme tata kelola perusahaan berbeda pada setiap faktor risiko fraud, sehingga penguatan mekanisme pengawasan dan tata kelola tetap diperlukan untuk mengurangi risiko kecurangan pelaporan keuangan.
Infoteks.org © 2025 All Rights Reserved.